견적서 양식 무료 다운로드 — 기본형·간이형 엑셀
견적서는 금액만 맞으면 되는 문서가 아닙니다. 부가세를 별도로 적을지 포함할지, 유효기간과 납기·결제 조건을 어떻게 쓸지에 따라 발주와 세금계산서 단계가 달라집니다. 계산 예시와 조건 문구, 견적 번호 규칙을 순서대로 설명합니다.
과세유형을 고르면 세액이 계산되는 기본형과 부가세 포함 금액 하나로 제시하는 간이형, 엑셀 2종입니다. 기본형에는 유효기간·납기·결제조건 칸이 있고, PDF는 손으로 적는 용도입니다.
XLSX는 엑셀·한컴오피스·구글 시트에서 열립니다. 노란 입력칸만 채우면 합계가 계산되고, 인쇄 영역은 A4 한 장에 맞춰 두었습니다. PDF는 손으로 적어 쓰는 용도입니다.
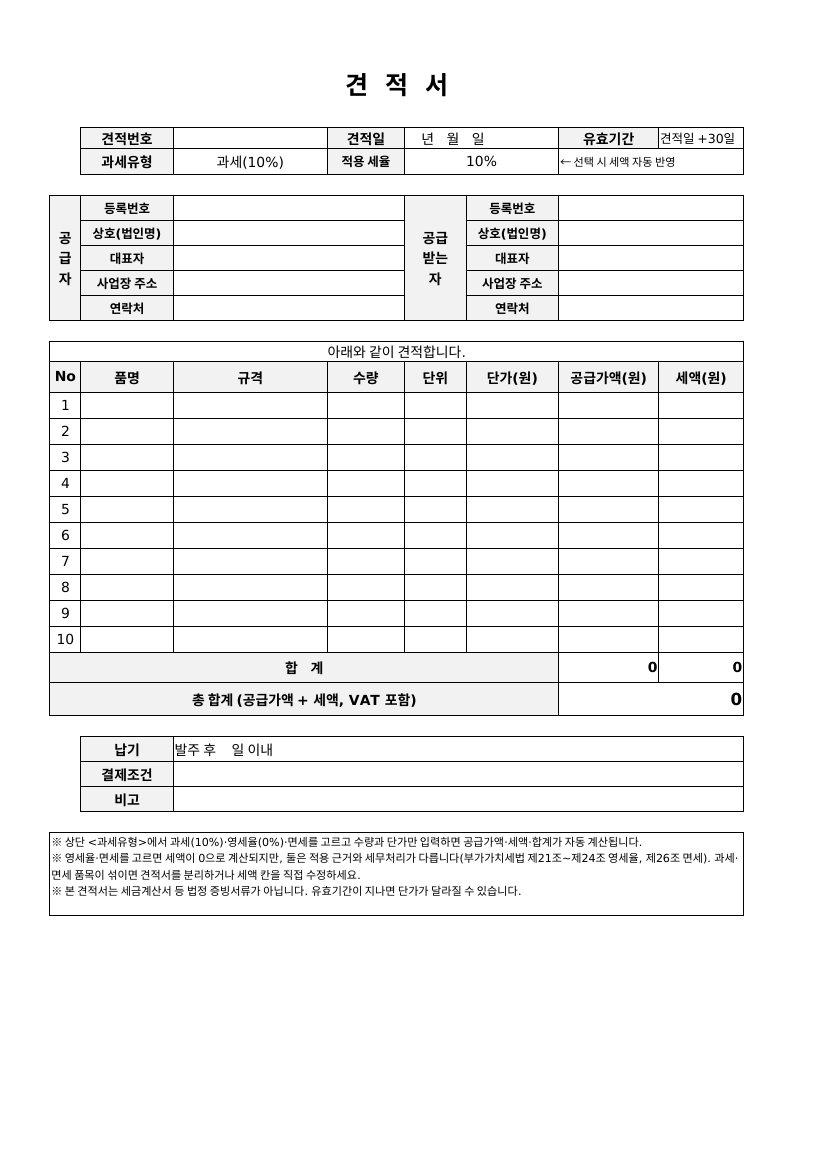
견적서 기본형
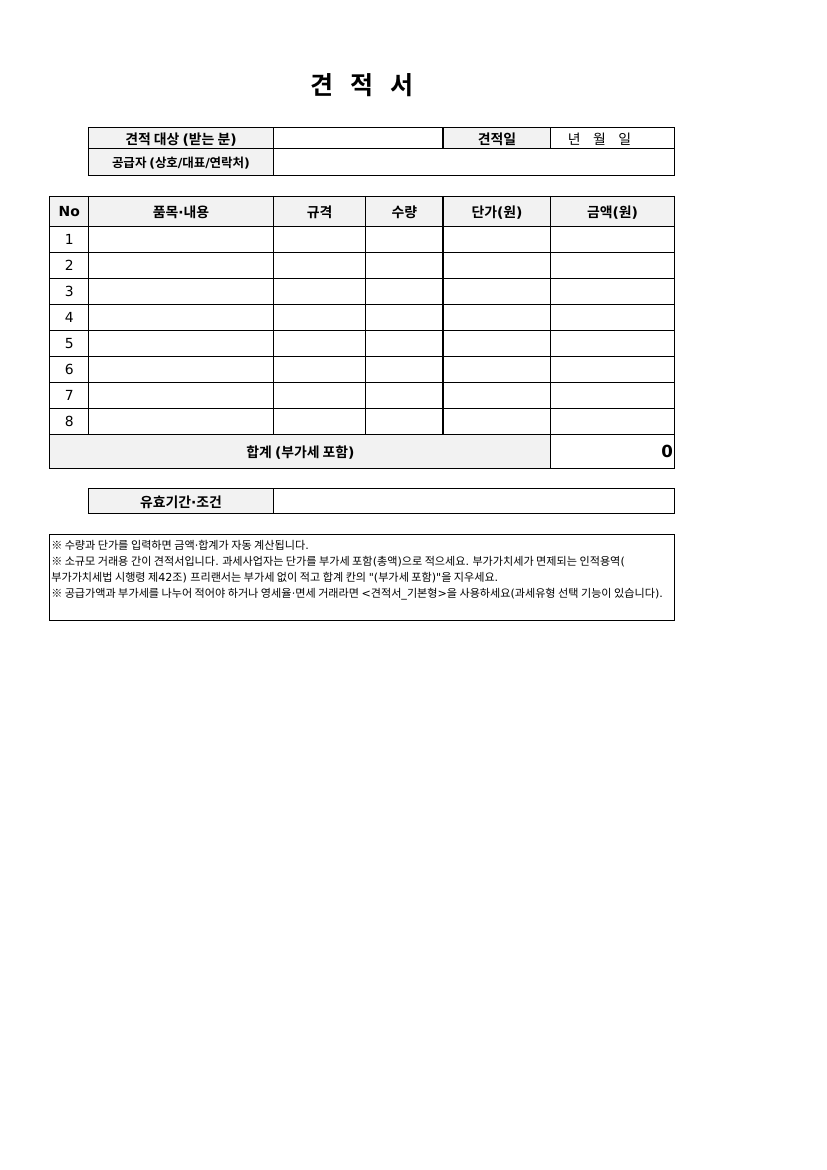
견적서 간이형
부가세 별도와 포함 — 숫자로 보면 이렇게 다릅니다
| 표기 | 공급가액 | 세액(10%) | 합계 |
|---|---|---|---|
| 부가세 별도 (기본형) | 1,000,000 | 100,000 | 1,100,000 |
| 부가세 포함 (간이형) | 1,000,000 | 100,000 | 1,100,000 |
| 면세 | 1,000,000 | 0 | 1,000,000 |
| 영세율 | 1,000,000 | 0 | 1,000,000 |
- 부가세 별도 — 사업자 간 거래. 세금계산서의 공급가액·세액과 같은 구조
- 부가세 포함 — 소비자 대상. 포함가 1,100,000원에서 공급가액은 1,100,000 ÷ 1.1
- 면세 — 면세 재화·용역. 기본형 상단에서 "면세" 선택
- 영세율 — 수출 등. 세액은 0이지만 면세와 근거가 다름
"110만 원(부가세 포함)"과 "100만 원(부가세 별도)"은 같은 금액이지만, 상대가 사업자라면 별도 표기가 세금계산서와 대조하기 쉽고 소비자라면 포함가가 오해가 적습니다. 어느 쪽이든 표기를 빠뜨리면 10%를 두고 다툼이 생기니 견적서 하단의 "부가세 별도/포함" 문구는 꼭 남기세요.
간이과세자 중 한 해 공급대가 합계액이 4,800만 원에 못 미친 사업자는 세금계산서 대신 영수증을 발급해야 하고(부가가치세법 제36조 제1항 제2호), 이 기준은 그다음 해 7월 1일부터 1년간 적용됩니다(제36조의2). 세액 표기 방식도 일반과세자와 다르므로, 지금 본인이 어느 발급 유형인지 홈택스나 세무대리인에게 확인하세요.
조건 문구 — 이 네 줄이 견적서를 완성합니다
| 항목 | 예시 문구 | 빠뜨리면 |
|---|---|---|
| 유효기간 | "본 견적은 발행일로부터 30일간 유효합니다." | 몇 달 뒤 옛 단가로 발주가 왔을 때 그 단가가 아직 유효한지를 두고 다툼이 생기기 쉽습니다. |
| 납기 | "발주 확인 후 영업일 기준 10일 이내 납품" | "언제 되나요"가 분쟁이 됩니다. 발주 시점을 기준으로 적으세요. |
| 결제 조건 | "납품 후 30일 이내 계좌이체, 세금계산서는 납품일 기준 발행" | 언제까지 지급해야 하는지를 두고 해석이 갈릴 수 있습니다. |
| 별도 비용 | "운송비· | 포함이라고 주장하는 상대와 다툼이 생깁니다. |
옵션이 갈리는 항목은 "별도 협의"로 비우지 말고 A안·B안으로 두 줄을 만드세요. 상대가 고르기만 하면 되어 재견적 횟수가 줄어듭니다.
견적 번호와 버전 관리, 그다음 서류
견적 번호는 "Q-2610-003"(연월 + 일련번호)처럼 규칙을 정하고, 수정 견적은 "Q-2610-003-r1"로 뒤에 개정 번호를 붙입니다. 상대가 어떤 견적을 보고 발주했는지가 번호 하나로 확인됩니다.
- 견적서 — 조건 제시. 상대가 이 번호를 적어 발주하면 어떤 견적의 조건으로 주문했는지 대조할 수 있습니다.
- 발주서 — 상대가 보내는 주문. 견적 번호와 단가가 그대로인지 확인합니다.
- 거래명세서 — 납품 때 수량·금액 확인.
- 세금계산서 — 원칙적으로 재화·용역의 공급시기에 발급합니다(부가가치세법 제34조 제1항). 견적서는 세무 증빙이 아니므로 세금계산서를 대신하지 못합니다.
요청하신 리플릿 제작 견적서를 첨부합니다. 부가세 별도 금액이며 유효기간은 10월 31일까지입니다.
납기는 발주 확인 후 영업일 10일이고, 수량에 따라 단가가 달라져 A안(1,000부)·B안(2,000부)으로 나눠 적었습니다.
진행 결정되시면 견적 번호를 적어 발주서를 보내 주세요.
자주 묻는 질문
법정 기재사항은 없지만, 상대가 발주·세금계산서 단계에서 대조하므로 상호·사업자등록번호·연락처는 적는 편이 좋습니다. 프리랜서는 성명과 연락처를 적고, 사업자등록이 있으면 함께 적습니다.
Q. 견적 금액과 실제 청구 금액이 달라지면요?최종 청구 금액은 견적 수락, 발주 내용, 사양 변경에 대한 추가 합의 등 당사자 사이의 실제 합의에 따라 정해집니다. 수량·사양이 바뀌면 개정 견적(r1)을 다시 보내 상대 확인을 받은 뒤 진행하세요.
Q. 엑셀 원본을 그대로 보내도 되나요?PDF로 보내세요. 엑셀 원본에는 단가 계산식과 이전 견적 이력이 남아 있을 수 있습니다.
함께 쓰는 양식
이 글의 세무 관련 설명은 일반적인 정보이며 개별 사안에 대한 세무 자문이 아닙니다. 과세유형·업종·거래 형태에 따라 처리가 달라질 수 있으니, 실제 신고·장부 처리는 세무대리인의 확인을 받으세요.
이 양식은 EDITED.가 직접 제작했습니다. 개인·업무용으로 자유롭게 쓰셔도 되고, 파일 재배포나 판매는 하지 말아 주세요. 네이버 블로그에도 같은 양식의 첨부파일 버전이 있습니다.