비품관리대장 양식 무료 다운로드 — 기본형 엑셀·PDF
비품관리대장은 양식보다 운영 규칙이 문제입니다. 관리번호를 어떻게 매기고, 지급·반납·이동·폐기 때 어느 칸을 고치며, 연 1회 실사는 어떤 순서로 하는지를 예시로 설명합니다. 회계·세무 처리와 어디서 만나는지도 짚습니다.
관리번호·품명·규격/모델·취득일·취득가·수량·위치·사용자·상태·비고 18행의 가로 A4 엑셀 1종입니다. 필터로 사용자별·위치별·상태별 조회가 되고, PDF는 창고·탕비실 비치용입니다. 볼펜·복사지 같은 소모품은 이 대장이 아니라 재고관리대장으로 관리합니다.
XLSX는 엑셀·한컴오피스·구글 시트에서 열립니다. 노란 입력칸만 채우면 합계가 계산되고, 인쇄 영역은 A4 한 장에 맞춰 두었습니다. PDF는 손으로 적어 쓰는 용도입니다.
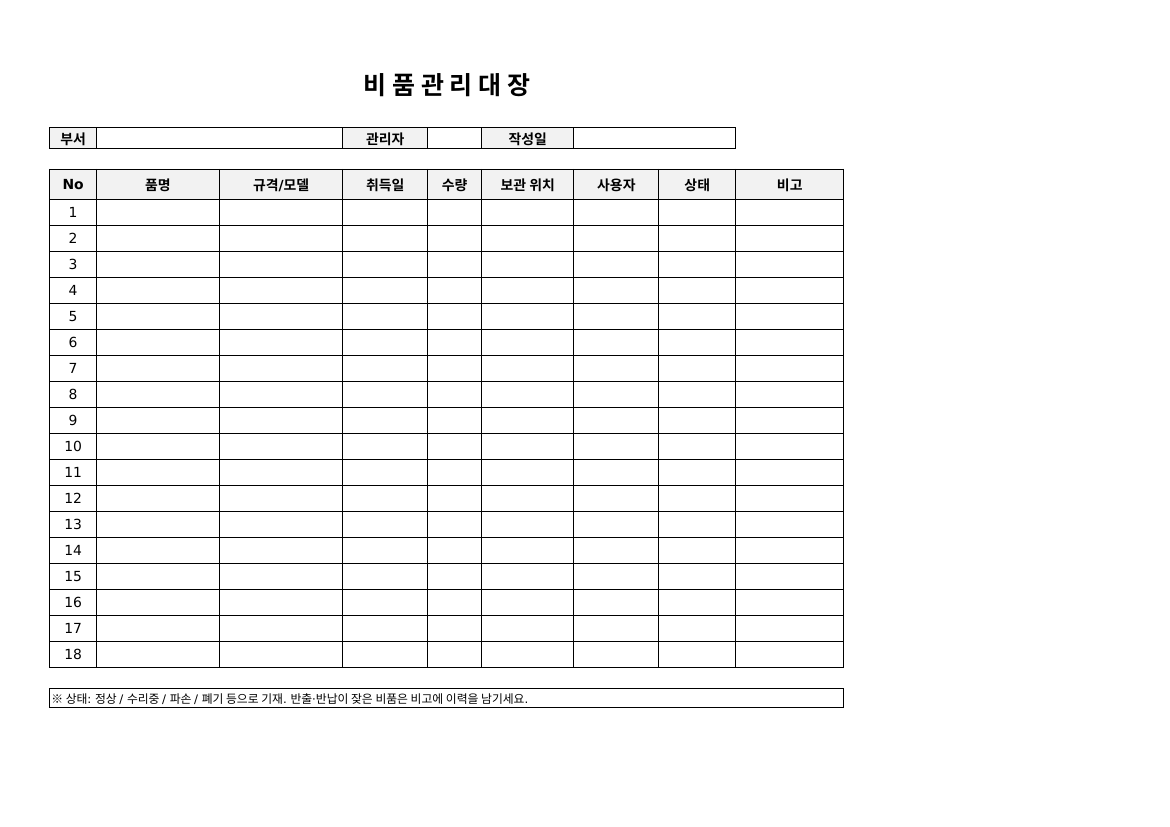
비품관리대장 기본형
관리번호 체계 — 두 가지 예시
관리번호는 실물에 붙는 스티커와 대장을 잇는 열쇠입니다. 회사 규모에 따라 아래 둘 중 하나를 고르고, 한 번 정하면 바꾸지 않습니다.
| 체계 | 예 | 맞는 곳 |
|---|---|---|
| 분류 + 일련번호 | IT-001, FN-012, OF-034 | 비품 100개 안팎. 분류 코드 5~6개(IT 전자기기 · |
| 분류 + 취득연도 + 일련번호 | IT-26-003, FN-25-012 | 매년 수십 개씩 늘어나는 회사. 번호만 봐도 취득 시기가 보여 교체 주기 판단이 쉬움 |
- 번호는 재사용하지 않습니다 — 폐기한 IT-001의 번호를 새 노트북에 주면 이력이 섞입니다. 폐기 행은 지우지 말고 상태만 "폐기"로 바꿉니다.
- 세트는 하나로 — 본체·모니터·키보드처럼 함께 지급하는 세트는 한 번호로 묶고 규격 칸에 구성품을 적습니다. 모니터만 따로 옮길 일이 많다면 처음부터 나눕니다.
- 스티커 위치 — 노트북은 바닥면, 모니터는 뒷면 상단처럼 종류별로 같은 자리에 붙입니다. 실사 때 찾는 시간이 줄어듭니다.
변경 때 고치는 칸 — 지급·반납·이동·수리·폐기
| 상황 | 고치는 칸 | 함께 남기는 것 |
|---|---|---|
| 신규 지급 | 사용자· | 수령 서명(고가 장비). 비고에 지급일 |
| 반납· | 사용자 → "공용" 또는 "보관", 위치 → 보관 장소 | 반납 확인자 이름· |
| 부서 이동 | 위치· | 비고에 "10/6 영업2팀 → 개발팀"처럼 전후 기재 |
| 수리 | 상태 "수리중" | 비고에 업체· |
| 폐기· | 상태 "폐기", 수량 0 | 폐기일· |
갱신은 "그 자리에서 한 줄"이 규칙입니다. 대장을 월말에 한꺼번에 고치려 하면 누가 언제 가져갔는지 기억에 의존하게 되고, 그 사이 물건이 옮겨지면 기록이 끊어집니다. 퇴사자가 나간 뒤 대장을 보면 사용자 칸에 이름이 남아 있는 경우가 많고, 그때는 회수할 근거만 있고 회수할 사람이 없습니다. 퇴사 절차에 "대장에서 이름으로 필터 → 실물 확인 → 사용자 칸 갱신"을 넣어 두세요.
연 1회 실사 절차와 회계 자료 맞추기
- 대장 출력 — 위치별로 정렬해 출력하고 실사 날짜·담당자를 정합니다.
- 실물 확인 — 스티커 번호를 보고 대장에 체크. 번호가 없거나 대장에 없는 물건은 "미등재"로 따로 적습니다.
- 차이 조사 — 대장에는 있는데 실물이 없는 것(분실·미기록 폐기), 실물은 있는데 대장에 없는 것(미등재 구매)을 나눠 원인을 찾습니다.
- 정리·서명 — 분실은 상태 "분실"과 경위를 비고에, 미등재는 새 번호를 부여해 등재합니다. 실사 결과에 담당자·확인자가 서명하고 대장과 함께 보관합니다.
대장의 취득일·취득가는 회계 자료와 만나는 칸입니다. 법인의 비품은 금액과 성격에 따라 유형자산으로 잡아 감가상각하는 경우와 비용으로 처리하는 경우가 있고, 그 기준은 회계 기준과 세법에 따라 달라집니다. 이 대장은 관리용 목록이지 세무상 자산 대장이 아니므로, 어느 비품을 자산으로 잡을지와 상각 방법은 세무대리인과 확인하고, 대장의 취득가는 지출결의서·세금계산서 금액과 같게 적어 두세요.
자주 묻는 질문
회사 회계 처리와 같게 적습니다. 일반과세자는 세금계산서의 공급가액으로, 매입세액을 공제받지 않는 경우에는 부가세 포함 금액으로 잡는 경우가 많으니 경리 담당이나 세무대리인 기준에 맞추세요.
Q. 개인 소유 장비를 회사에서 쓰면 대장에 올리나요?회사 자산이 아니므로 올리지 않습니다. 다만 회사가 비용을 보조하거나 보안 정책을 적용한다면 별도 목록(BYOD 등록표)으로 관리하고, 이 대장과 섞지 마세요.
Q. 소모품과 비품의 경계는요?반복해서 쓰고 사용자를 지정할 수 있는 물품(노트북·의자·프린터)은 비품, 써서 없어지는 물품(용지·토너·문구)은 소모품으로 나누는 방식이 많이 쓰입니다. 금액이 작아도 사용자를 추적해야 하면 비품으로 올립니다.
함께 쓰는 양식
이 글의 세무 관련 설명은 일반적인 정보이며 개별 사안에 대한 세무 자문이 아닙니다. 과세유형·업종·거래 형태에 따라 처리가 달라질 수 있으니, 실제 신고·장부 처리는 세무대리인의 확인을 받으세요.
이 양식은 EDITED.가 직접 제작했습니다. 개인·업무용으로 자유롭게 쓰셔도 되고, 파일 재배포나 판매는 하지 말아 주세요. 네이버 블로그에도 같은 양식의 첨부파일 버전이 있습니다.