매출관리대장 양식 무료 다운로드 — 월간 엑셀·PDF
매출관리대장은 한 달 매출을 한 줄씩 쌓아 월말에 "얼마를 팔았고, 얼마를 아직 못 받았고, 부가세는 얼마인지"를 한 장에서 읽는 문서입니다. 과세구분별 계산 예시와 미수금 관리, 신고 자료와 맞추는 순서를 설명합니다.
엑셀 월간형 1종입니다. 날짜·거래처·품목·수량·단가를 적고 과세구분(과세·영세율·면세)을 고르면 공급가액·부가세·합계가 계산되고, 입금여부 칸과 월 합계 행이 있습니다. 월별로 시트를 복사해 연간 파일 하나로 관리하는 방식에 맞춰 두었습니다.
XLSX는 엑셀·한컴오피스·구글 시트에서 열립니다. 노란 입력칸만 채우면 합계가 계산되고, 인쇄 영역은 A4 한 장에 맞춰 두었습니다. PDF는 손으로 적어 쓰는 용도입니다.
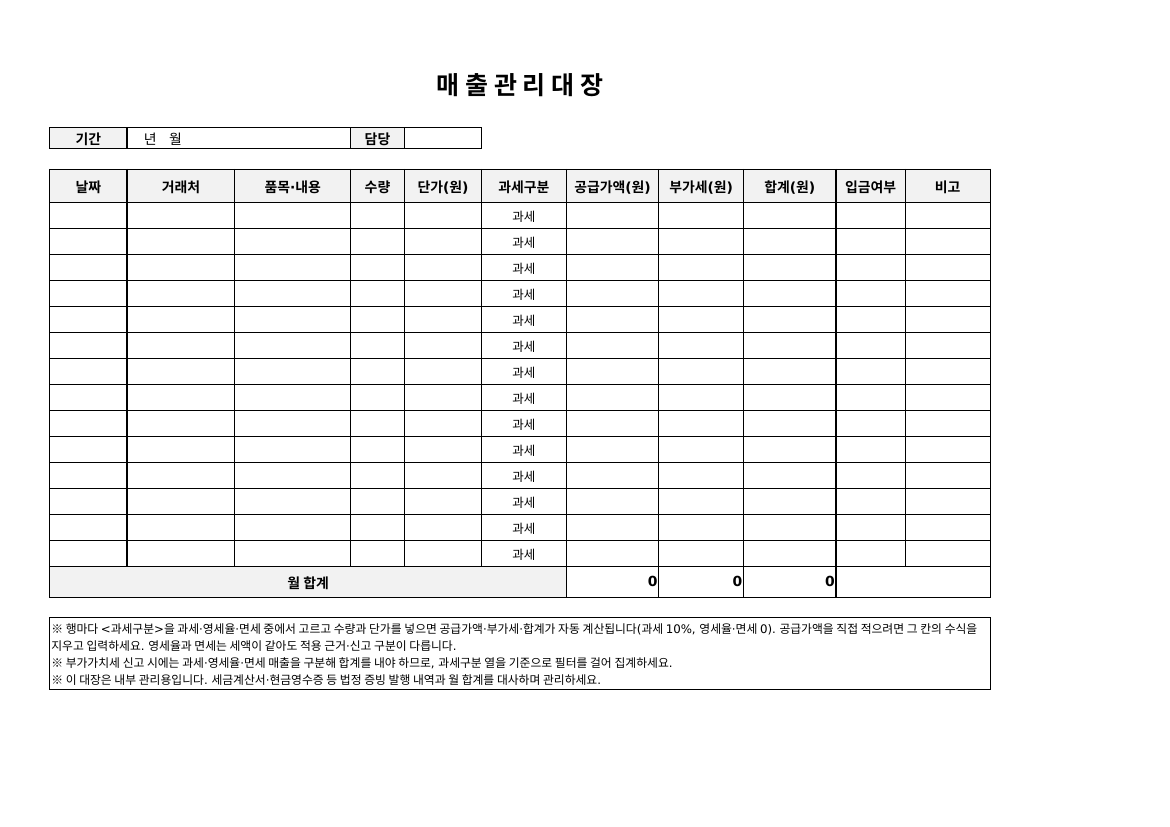
매출관리대장 월간형
과세구분과 부가세 계산 — 숫자로 보면
부가가치세 세율은 10%입니다(부가가치세법 제30조). 이 대장은 과세구분이 "과세"인 행만 공급가액의 10%를 부가세로 계산하고, 영세율과 면세는 0으로 둡니다. 수출 등 영세율(제21조)은 세율 0%가 적용되는 과세 거래이고, 면세(제26조)는 부가가치세를 면제하는 거래라서 세액이 같아도 신고 구분이 다릅니다.
| 구분<br>수량×단가 | 공급가액 | 부가세 | 합계 |
|---|---|---|---|
| 과세 3×400,000 | 1,200,000 | 120,000 | 1,320,000 |
| 영세율 1×500,000 | 500,000 | 0 | 500,000 |
| 면세 1×300,000 | 300,000 | 0 | 300,000 |
| 월 합계 | 2,000,000 | 120,000 | 2,120,000 |
소비자에게 "55만 원"처럼 부가세 포함가로 받았다면 공급가액은 550,000 ÷ 1.1 = 500,000원, 부가세 50,000원입니다. 받은 금액에 부가세가 포함되었는지 분명하지 않은 경우 그 금액에 110분의 100을 곱한 금액을 공급가액으로 봅니다(제29조 제7항). 이런 행은 공급가액 칸의 수식을 지우고 500,000을 직접 적으세요.
입금여부 — 미수금 관리는 이 칸에서 시작합니다
| 상황 | 입금여부 칸 | 비고 칸 |
|---|---|---|
| 카드· | "완료" | 결제 수단 |
| 세금계산서 발행, 대금은 월말 | 빈칸 → 입금 확인 후 "완료(10/30)" | "계산서 10/6 발행" |
| 일부만 입금 | "일부(300,000)" | 잔액과 약속 날짜 |
| 반품· | 행을 지우지 말고 음수 수량으로 한 줄 추가 | "10/6 건 반품" |
월말에 입금여부가 빈칸이거나 "일부"인 행만 필터로 걸러 내면 그것이 그 달의 수금 목록입니다. 거래처 열로 정렬하면 거래처별 미수 잔액이 나오고, 다음 달 시트로 넘길 때는 미수 행을 그대로 옮기지 말고 "전월 미수" 메모만 비고에 남겨 월 매출 합계가 겹치지 않게 하세요.
입금이 미뤄지면 약속 날짜를 비고에 적고 그 날짜에 연락합니다. 두 번 이상 어긋나면 내용증명으로 청구 사실을 남기는 단계로 넘어가는 경우가 많고, 이때 대장의 거래 기록과 거래명세서가 근거 자료가 됩니다.
신고 자료와 맞추는 순서
이 대장은 내부 관리용이고 그 자체가 신고 서류는 아닙니다. 다만 사업자는 납부세액과 관계되는 모든 거래 사실을 장부에 기록해 사업장에 갖춰 두고, 장부와 세금계산서·영수증을 확정신고 기한 후 5년간 보존해야 하므로(제71조 제1항·제3항), 대장을 그 장부의 하나로 보고 다음 순서로 맞추면 신고 준비가 짧아집니다.
- 세금계산서 합계 — 비고에 "계산서"로 표시한 행의 공급가액 합계를 홈택스 전자세금계산서 매출 합계와 비교합니다.
- 카드·현금영수증 매출 — 비고에 "카드"·"현금영수증"으로 표시한 행 합계를 카드사·홈택스 자료와 비교합니다.
- 기타 현금 매출 — 위 어디에도 없는 행은 신고에서 빠지기 쉬운 부분입니다. 대장에 적혀 있어야 누락을 막을 수 있습니다.
- 과세구분별 합계 — 과세구분 열로 필터를 걸어 과세·영세율·면세 매출 합계를 따로 냅니다.
세 합계가 맞으면 대장의 월 합계가 그 달 매출 자료가 됩니다. 신고서의 어느 칸에 어떻게 옮기는지, 간이과세자의 세액 계산처럼 과세유형에 따라 달라지는 부분은 세무대리인에게 확인하세요.
자주 묻는 질문
공급가액 칸의 수식을 지우고 숫자를 넣으면 부가세·합계는 그 숫자로 다시 계산됩니다. 수량·단가 없이 총액만 아는 거래에 쓰는 방법입니다.
Q. 영세율과 면세, 어느 쪽인지 모르겠어요.세액이 0인 점은 같지만 근거가 다릅니다. 수출·내국신용장 거래처럼 세율 0%가 적용되는 과세 거래는 영세율, 가공되지 않은 식료품·도서·의료보건 용역처럼 법이 면제하는 품목은 면세입니다. 품목이 어느 쪽인지는 세무대리인에게 확인하세요.
Q. 거래처가 많으면 시트를 어떻게 나누나요?월별 시트를 기본으로 두고 거래처 열로 필터·정렬하는 방식이 관리가 쉽습니다. 거래처별 시트로 나누면 월 합계를 다시 더해야 해서 신고 대사가 번거로워집니다.
함께 쓰는 양식
이 글의 세무 관련 설명은 일반적인 정보이며 개별 사안에 대한 세무 자문이 아닙니다. 과세유형·업종·거래 형태에 따라 처리가 달라질 수 있으니, 실제 신고·장부 처리는 세무대리인의 확인을 받으세요.
이 양식은 EDITED.가 직접 제작했습니다. 개인·업무용으로 자유롭게 쓰셔도 되고, 파일 재배포나 판매는 하지 말아 주세요. 네이버 블로그에도 같은 양식의 첨부파일 버전이 있습니다.