주식매매일지 양식 무료 다운로드 — 매매기록·성과요약 엑셀
매매일지는 종목을 고르는 도구가 아니라 내 매매 규칙이 돈을 벌 수 있는 구조인지 숫자로 확인하는 도구입니다. 실현손익이 어떻게 계산되는지, 승률·손익비·기대값을 10건 예시로 어떻게 읽는지, 보유 종목과 세금 칸을 어떻게 다루는지를 설명합니다.
엑셀 1종입니다. 매매기록 시트(40행)에 매수일·매도일·종목명·수량·매수단가·매도단가·수수료·세금과 매매 이유·복기 메모를 적으면 보유일·매수금액·매도금액·실현손익·수익률이 계산되고, 성과요약 시트에 매매 횟수·승률·평균 수익·평균 손실·손익비·기대값 등 14개 지표가 자동으로 나옵니다.
XLSX는 엑셀·한컴오피스·구글 시트에서 열립니다. 노란 입력칸만 채우면 합계가 계산되고, 인쇄 영역은 A4 한 장에 맞춰 두었습니다. PDF는 손으로 적어 쓰는 용도입니다.
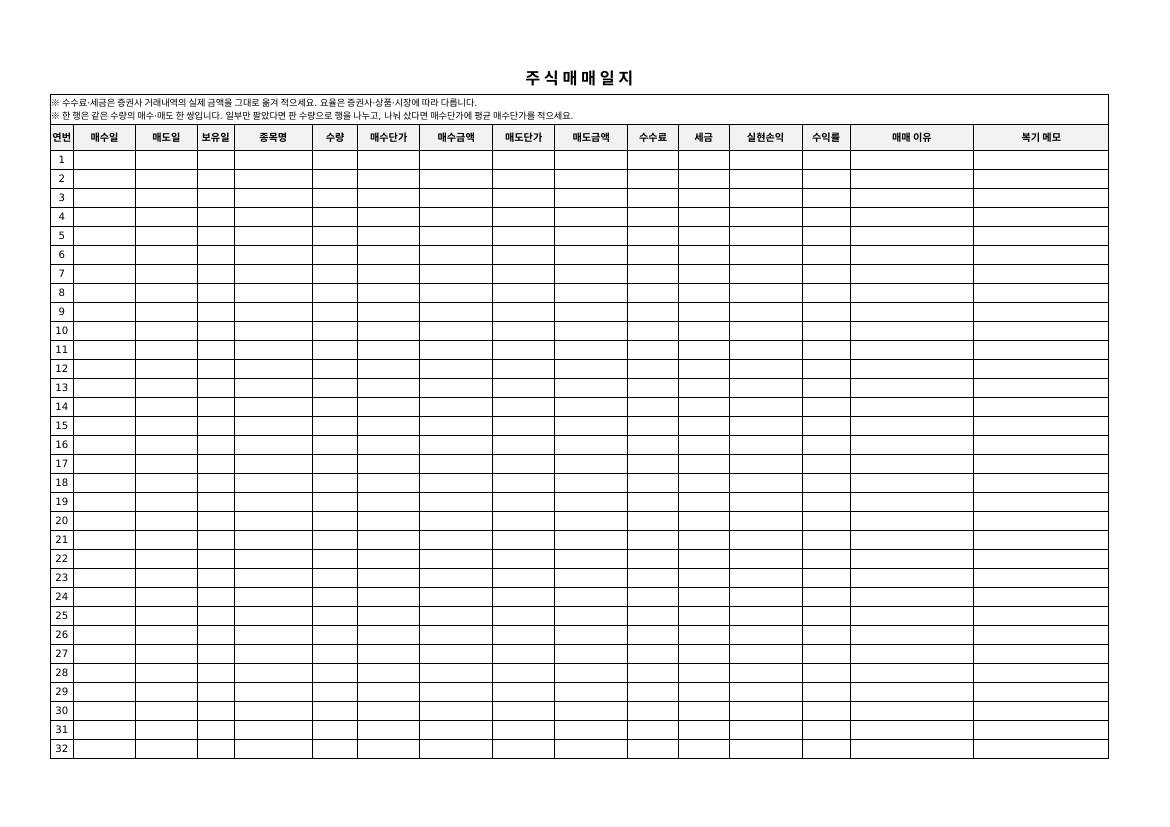
주식매매일지
실현손익과 수익률은 이렇게 계산됩니다
실현손익은 매도금액 − 매수금액 − 수수료 − 세금이고, 수익률은 실현손익을 매수금액으로 나눈 값입니다. 100주를 50,000원에 사서 53,000원에 팔았고 수수료 1,500원·세금 10,600원(매도금액의 0.20% — 2026년 1월 1일 양도분부터 코스피는 증권거래세 0.05% + 농어촌특별세 0.15%, 코스닥은 증권거래세 0.20%. 증권거래세법 시행령 제5조(2025. 12. 31. 개정, 2026. 1. 1. 시행)·농어촌특별세법 제5조 제1항 제5호)이 나왔다면 다음과 같습니다.
| 칸 | 값 |
|---|---|
| 매수금액 | 100 × 50,000 = 5,000,000 |
| 매도금액 | 100 × 53,000 = 5,300,000 |
| 실현손익 | 5,300,000 − 5,000,000 − 1,500 − 10,600 = 287,900 |
| 수익률 | 287,900 ÷ 5,000,000 = 5.76% |
수수료·세금을 빼지 않으면 수익률이 6.00%로 보이므로 차이가 작지 않습니다. 한 행은 같은 수량의 매수·매도 한 쌍이라, 일부만 팔았으면 판 수량으로 행을 나누고 나눠 샀으면 매수단가에 평균 매수단가를 적습니다.
승률·손익비·기대값 — 10건 예시
10건을 거래해 6건은 평균 50,000원을 벌고 4건은 평균 30,000원을 잃었다고 하면 성과요약은 아래처럼 나옵니다.
| 지표 | 계산 | 값 |
|---|---|---|
| 승률 | 6 ÷ 10 | 60.00% |
| 총 실현손익 | 6 × 50,000 − 4 × 30,000 | 180,000 |
| 손익비 | 50,000 ÷ 30,000 | 1.67 |
| 기대값(1회당) | 180,000 ÷ 10 | 18,000 |
기대값 18,000원은 "지난 10건에서 거래 1회당 평균 18,000원이 남았다"는 과거 표본의 평균이지 앞으로의 수익을 보장하는 숫자가 아니고, 0.6 × 50,000 − 0.4 × 30,000으로 계산해도 같습니다. 이 파일은 기대값을 총 실현손익 ÷ 매매 횟수로 구하므로 본전(0원) 거래도 횟수에 들어갑니다. +10,000 · −5,000 · 0 세 건이면 승률 33.3%, 손익비 2.00, 기대값 1,667원입니다.
- 손익분기 — 승률 40%에 손익비 1.5이면 0.4 × 1.5 − 0.6 × 1 = 0으로 이론상 본전입니다. 승률이나 손익비 중 하나가 이보다 높아야 기대값이 양수가 됩니다.
- 승률만 높은 경우 — 승률 70%여도 손익비가 0.3이면 0.7 × 0.3 − 0.3 × 1 = −0.09로 기대값이 음수입니다. 작게 여러 번 벌고 크게 한 번 잃는 구조입니다.
- 표본 — 10건 정도면 수치가 나오지만 단정하기엔 적습니다. 손실 거래를 빼고 적으면 모든 지표가 의미를 잃습니다.
청산 거래 손익률 — 보유 종목은 분모에서 빠집니다
성과요약의 "청산 거래 손익률"은 총 실현손익 ÷ 청산 거래 매수금액입니다. 매수금액 5,000,000·3,000,000인 두 건을 팔아 +180,000·−60,000이 났고 4,000,000짜리 한 건은 아직 들고 있다면, 손익률은 120,000 ÷ 8,000,000 = 1.50%입니다. 보유 종목의 4,000,000을 분모에 넣으면 1.00%로 낮아지는데, 팔지 않은 거래를 성과에 섞는 것이므로 이 파일은 매도단가가 비어 있는 행을 통계에서 제외합니다.
따라서 보유 중인 종목은 매수일·종목명·수량·매수단가·매매 이유까지만 적고 매도 칸을 비워 두면 됩니다. 매도한 날 매도단가·수수료·세금을 채우는 순간 그 행이 통계에 들어갑니다.
세금 칸과 기록 규칙
세금 칸에는 증권사 거래내역에 찍힌 실제 금액을 그대로 옮깁니다. 요율은 시장·상품에 따라 다르고 바뀌기도 하므로 파일에 요율을 박아 두지 않았습니다. 국내 상장주식을 대주주가 아닌 사람이 증권시장에서 매매한 것은 소득세법 제94조 제1항 제3호가 정한 양도소득의 범위에 들어 있지 않아 양도소득세 과세 대상이 아닌 경우가 많고, 대주주 요건이나 장외 거래·해외주식은 다릅니다. 배당금은 매매 손익과 성격이 다르므로 이 표에 넣지 않습니다.
자주 묻는 질문
매매기록 시트 맨 아래 합계 행의 수익률은 실현손익 합계를 청산 거래 매수금액 합계로 나눈 값으로, 성과요약의 청산 거래 손익률과 같습니다. 행별 수익률을 단순 평균한 값이 아닙니다.
Q. 해외주식은 어떻게 적나요?구조는 같습니다. 환율과 세금 처리가 달라지므로 증권사가 원화로 정산한 금액을 옮기고, 원화 파일과 달러 파일을 따로 두는 편이 안전합니다.
Q. 기대값이 음수면 무엇부터 고치나요?손절 기준과 익절 기준 중 하나만 바꾼 뒤 다음 10건의 성과를 다시 봅니다. 둘을 동시에 바꾸면 무엇이 효과를 냈는지 알 수 없습니다.
함께 쓰는 양식
이 글의 법령 설명은 일반적인 정보이며 개별 사안에 대한 법률 자문이 아닙니다. 같은 문서라도 작성 경위와 사실관계에 따라 판단이 달라질 수 있으니, 금액이 크거나 분쟁이 예상되는 사안은 변호사·법무사 등 전문가의 확인을 받으세요.
이 양식은 EDITED.가 직접 제작했습니다. 개인·업무용으로 자유롭게 쓰셔도 되고, 파일 재배포나 판매는 하지 말아 주세요. 네이버 블로그에도 같은 양식의 첨부파일 버전이 있습니다.