차량운행일지 양식 무료 다운로드 — 기본형 엑셀·PDF
회사 차를 여러 사람이 쓰면 운행일지가 필요하고, 그 차가 법인이나 복식부기의무자의 업무용승용차라면 세무용 운행기록부가 따로 필요합니다. 두 문서가 어떻게 다른지 표로 비교하고, 계기판 기재법과 업무사용비율 계산 예시, 월말 대조 절차를 설명합니다.
엑셀 기본형 1종입니다. 상단에 차량번호·차종·관리부서를 적고, 행마다 날짜·운전자·출발지·도착지·출발시간·도착시간·계기판(출발)·계기판(도착)·운행 목적·비고를 적으면 주행거리가 계산됩니다. PDF는 차에 두고 손으로 적는 용도입니다.
XLSX는 엑셀·한컴오피스·구글 시트에서 열립니다. 노란 입력칸만 채우면 합계가 계산되고, 인쇄 영역은 A4 한 장에 맞춰 두었습니다. PDF는 손으로 적어 쓰는 용도입니다.
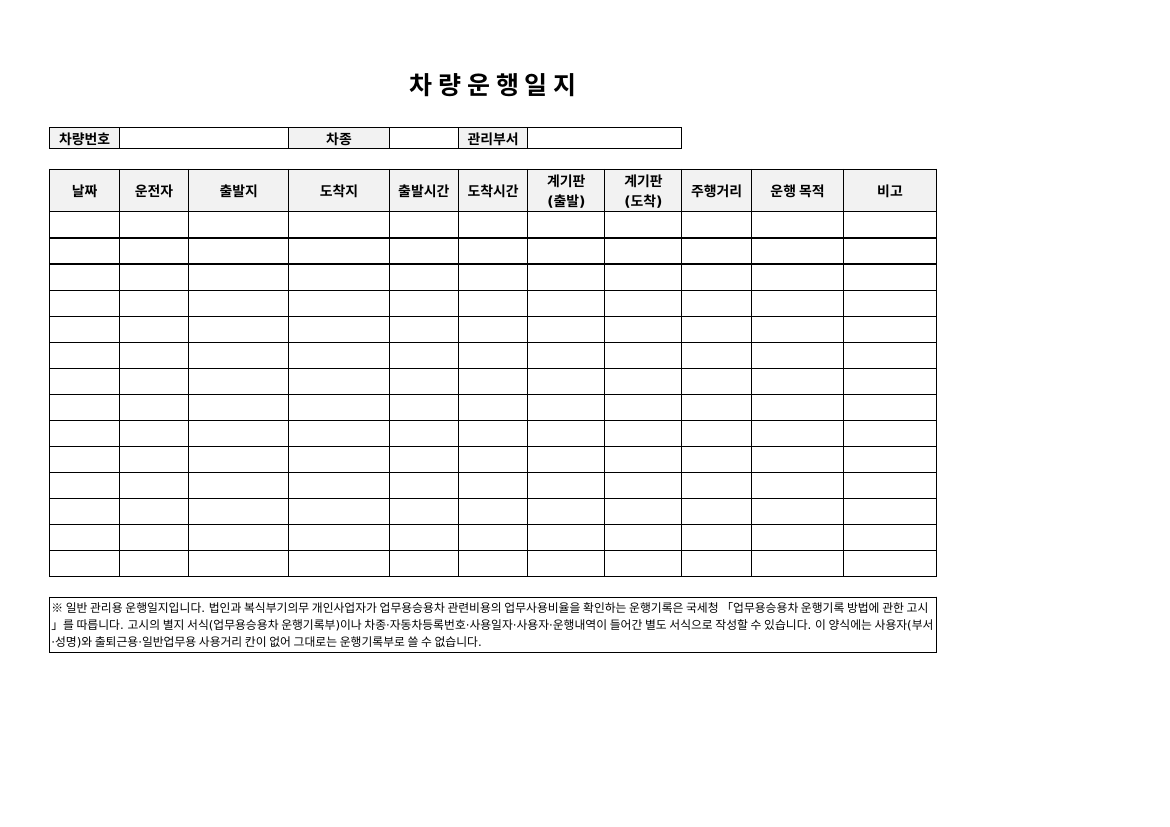
차량운행일지 기본형
계기판 두 숫자 — 주행거리는 이렇게 계산됩니다
주행거리 칸은 계기판(도착) − 계기판(출발)입니다. 출발 45,210km·도착 45,278km를 적으면 68km가 계산되고, 출발 칸이 비어 있으면 주행거리도 빈칸으로 남습니다. 도착 숫자가 출발보다 작아 음수가 나오면 칸이 붉게 표시되므로 자릿수를 잘못 적었는지 확인하세요.
| 칸 | 이렇게 적습니다 |
|---|---|
| 운전자 | 실제 운전한 사람. 사고· |
| 출발지· | "본사 → ○○물류센터"처럼 장소 이름으로. 경유지가 있으면 도착지 뒤에 "(경유 ○○)" |
| 계기판(출발)· | 소수점 없이 km 정수만. 하루에 여러 번 타면 운행마다 한 줄 |
| 운행 목적 | "거래처 납품"· |
| 비고 | 주유(리터· |
관리용 운행일지 vs 세무용 운행기록부
법인과 복식부기의무 개인사업자가 업무용승용차 관련비용을 비용으로 인정받으려면 운행기록 등으로 확인되는 업무사용비율이 필요하고(법인세법 제27조의2 제2항, 시행령 제50조의2 제5항·제6항, 소득세법 제33조의2), 그 작성 방법은 국세청 「업무용승용차 운행기록 방법에 관한 고시」가 정합니다. 고시 제2조는 별지 서식 「업무용승용차 운행기록부」를 쓰되, 차종·자동차등록번호·사용일자·사용자·운행내역이 포함된 별도 서식으로도 작성할 수 있다고 정합니다. 공식 서식은 국가법령정보센터에서 내려받을 수 있습니다.
| 항목 | 관리용 운행일지(이 양식) | 세무용 운행기록부(고시 서식) |
|---|---|---|
| 목적 | 차량 공용 관리· | 업무사용비율 계산 |
| 서식 | 자유 | 별지 서식 또는 필수 항목이 든 별도 서식 |
| 사용자 칸 | 운전자 | 사용자(차량 이용자)의 부서· |
| 거리 구분 | 주행거리 하나 | 주행거리 + 업무용 사용거리(출· |
| 집계 | 없음 | 사업연도 총주행거리· |
| 작성 대상 | 누구나 | 법인, 복식부기의무 개인사업자 |
업무사용비율 계산 예시와 월말 대조
업무사용비율은 운행기록 등으로 확인되는 총 주행거리 중 업무용 사용거리의 비율입니다(시행령 제50조의2 제5항). 연간 총주행 12,000km 중 업무용 9,600km면 80%이고, 관련비용이 1,000만 원이면 업무사용금액은 800만 원입니다. 운행기록을 작성·비치하지 않은 경우 관련비용이 1,500만 원 이하면 100%, 초과하면 1,500만 원을 관련비용으로 나눈 비율로 봅니다(같은 조 제7항) — 관련비용 2,000만 원이면 75%입니다. 이 1,500만 원은 일반적인 경우의 기준이며, 법인세법 시행령 제42조 제2항 각 호의 요건을 모두 갖춘 법인(지배주주등 지분 50% 초과, 부동산임대업 주업 등)은 500만 원이 되고(시행령 제50조의2 제15항), 사업연도 중 일부 기간만 보유·임차한 차량은 월수로 나눈 금액을 적용합니다(같은 조 제7항). 개인사업자는 소득세법의 별도 규정을 확인하세요. 이 계산은 업무전용자동차보험 가입 등 다른 요건을 갖춘 경우의 이야기이고, 미가입이면 업무사용금액이 0원이 됩니다(같은 조 제4항).
- 매 운행 — 출발 전 계기판, 도착 후 계기판, 목적. 세 칸이 비지 않게.
- 주 1회 — 하이패스·주유카드 내역과 날짜·운전자를 대조해 빠진 운행을 찾습니다.
- 월말 — 첫 행 출발 계기판과 마지막 행 도착 계기판의 차이가 주행거리 합과 같은지 확인하고, 다르면 기록되지 않은 운행이 있다는 뜻입니다.
- 연말 — 세무용이 필요한 차량은 일지를 근거로 고시 서식의 업무용 사용거리·비율을 채워 세무대리인에게 넘깁니다.
자주 묻는 질문
복식부기의무자가 업무용승용차 관련비용을 필요경비로 넣을 때 필요합니다(소득세법 제33조의2 제1항). 간편장부 대상자는 이 조항의 적용 대상이 아니지만, 차량 관리 목적의 일지는 누구에게나 쓸모가 있습니다. 본인이 어느 쪽인지는 세무대리인에게 확인하세요.
Q. 하루에 같은 사람이 여러 번 타면 줄마다 적어야 하나요?이 양식은 운행마다 한 줄이 기본입니다. 고시 서식은 같은 날 같은 사용자가 2회 이상 사용하면 주행 전·후 계기판을 적지 않고 주행거리 합만 적을 수 있다고 안내하지만, 관리용은 운행별로 남겨야 사고·과태료 때 시각을 확인할 수 있습니다.
Q. 출퇴근에 쓴 거리도 업무용인가요?고시 서식의 작성방법은 업무용 사용거리 중 출·퇴근용(원격지 출·퇴근 포함)을 따로 적게 되어 있어, 출·퇴근용도 업무용 사용거리의 한 항목으로 구분합니다. 개별 사안의 인정 범위는 세무대리인에게 확인하세요.
함께 쓰는 양식
이 글의 세무 관련 설명은 일반적인 정보이며 개별 사안에 대한 세무 자문이 아닙니다. 과세유형·업종·거래 형태에 따라 처리가 달라질 수 있으니, 실제 신고·장부 처리는 세무대리인의 확인을 받으세요.
이 양식은 EDITED.가 직접 제작했습니다. 개인·업무용으로 자유롭게 쓰셔도 되고, 파일 재배포나 판매는 하지 말아 주세요. 네이버 블로그에도 같은 양식의 첨부파일 버전이 있습니다.